แผนที่อุตสาหกรรมยุคถัดไปจะถูกกำหนดโดยพื้นที่ที่สามารถจ่ายไฟฟ้าในราคาที่เข้าถึงได้และเชื่อถือได้ พร้อมให้กำหนดวันเริ่มจ่ายไฟที่นักลงทุนเชื่อมั่นได้
โรงงานแห่งใหม่อาจมีทางหลวงอยู่ข้าง ๆ มีนายกเทศมนตรีที่พร้อมสนับสนุน และได้รับสิทธิลดหย่อนภาษีอย่างมาก แต่ไม่มีสิ่งใดทดแทนการเชื่อมต่อไฟฟ้าที่ใช้งานได้จริง
ประเด็นนี้กำลังมีความสำคัญมากขึ้นในการแข่งขันเพื่อดึงดูดการลงทุน
ค่าแรงต่ำยังคงมีความสำคัญ เช่นเดียวกับท่าเรือ ซัพพลายเออร์ และวิศวกรที่มีทักษะ แต่สำหรับศูนย์ข้อมูล โรงถลุงอะลูมิเนียม หรือสายการผลิตที่ใช้ไฟฟ้ามาก ค่าไฟอาจเปลี่ยนความคุ้มค่าทางเศรษฐกิจของทำเลที่น่าสนใจในด้านอื่น ๆ ได้
บางครั้งคำถามชี้ขาดก็เกิดขึ้นก่อนเรื่องราคาเสียอีก นั่นคือ พื้นที่นั้นจะได้รับไฟฟ้าเพียงพอหรือไม่
สำนักงานพลังงานระหว่างประเทศประเมินว่าศูนย์ข้อมูลใช้ไฟฟ้า 485 เทราวัตต์-ชั่วโมงในปี 2025 การคาดการณ์กรณีกลางที่เผยแพร่ในเดือนเมษายน 2026 ระบุว่าการใช้ไฟฟ้าจะอยู่ที่ 950 TWh ในปี 2030 หรือเกือบสองเท่า ตัวเลขเหล่านี้ครอบคลุมศูนย์ข้อมูลทั้งหมด ไม่ใช่เฉพาะ AI และตัวเลขปี 2030 เป็นการคาดการณ์ ไม่ใช่สิ่งที่เกิดขึ้นแล้ว [1]
นี่ไม่ใช่ครั้งแรกที่อุตสาหกรรมเดินตามแหล่งพลังงาน สิ่งที่ทำให้ช่วงเวลานี้น่าสนใจคือการมาบรรจบกันของโครงสร้างพื้นฐานดิจิทัล การเปลี่ยนมาใช้ไฟฟ้า และความต้องการหลายด้านที่แข่งขันกันใช้โครงข่ายเดียวกัน
ดังนั้น ภูมิศาสตร์ใหม่ของไฟฟ้าราคาถูกจึงไม่ได้เป็นเพียงการค้นหาตัวเลขต่ำที่สุดในตารางอัตราค่าไฟ แต่เป็นการหาไฟฟ้าที่สามารถนำมาใช้ได้จริง
ภายใต้คำว่า “ไฟฟ้าราคาถูก” มีราคาหลายแบบซ่อนอยู่
แบบหนึ่งคือต้นทุนการผลิต อีกแบบคือราคาในตลาดค้าส่ง แบบที่สามคือยอดค่าไฟที่ธุรกิจต้องจ่าย ซึ่งรวมค่าบริการโครงข่ายและภาษีที่เกี่ยวข้อง จากนั้นยังมีต้นทุนในการทำให้การจ่ายไฟเชื่อถือได้ในเวลาที่ธุรกิจต้องการ
ช่วงบ่ายที่แดดจัดไม่ได้ให้คำตอบครบถ้วนเรื่องความคุ้มค่าของโรงงานที่เดินเครื่องตลอดคืน
IEA รายงานว่าราคาค้าส่งติดลบเกิดขึ้นบ่อยขึ้นในตลาดยุโรปหลายแห่งในปี 2025 นั่นไม่ได้หมายความว่าธุรกิจโดยทั่วไปได้รับเงินตอบแทนจากการใช้ไฟฟ้า แต่หมายความว่าไฟฟ้าอาจมีมูลค่าตลาดติดลบในบางชั่วโมง ขณะที่สัญญาและค่าบริการอื่น ๆ ยังคงเป็นตัวกำหนดยอดค่าไฟสุดท้าย [2]
สำหรับนักลงทุน การเปรียบเทียบที่มีประโยชน์คือต้นทุนไฟฟ้าที่ส่งถึงพื้นที่ที่ต้องการ ด้วยระดับความเชื่อถือได้ที่ต้องการ ตลอดอายุโครงการ
เพียงคำนวณก็จะเห็นมูลค่าที่สูงขึ้นอย่างรวดเร็ว ตัวอย่างสมมติของสถานประกอบการที่ใช้กำลังไฟคงที่ 100 เมกะวัตต์ จะใช้ไฟฟ้า 876,000 เมกะวัตต์-ชั่วโมงในปีที่มี 365 วัน ส่วนต่าง 10 ดอลลาร์สหรัฐต่อ MWh จะทำให้ต้นทุนพลังงานรายปีต่างกันถึง 8.76 ล้านดอลลาร์สหรัฐ
การคำนวณนี้สมมติให้เดินเครื่องเต็มกำลังอย่างต่อเนื่อง และไม่รวมส่วนต่างของค่าบริการคงที่ เป็นเพียงตัวอย่าง ไม่ใช่ใบเสนอราคาสำหรับสถานประกอบการใดโดยเฉพาะ
ถึงอย่างนั้น ตัวอย่างนี้ก็อธิบายได้ว่าทำไมเรื่องไฟฟ้าจึงควรมีที่นั่งในคณะกรรมการพิจารณาการลงทุน
โครงการ “ข้อมูลตะวันออก ประมวลผลตะวันตก” ของจีนเสนอคำตอบหนึ่งต่อความไม่สอดคล้องกันระหว่างพื้นที่ที่ความต้องการดิจิทัลกระจุกตัวกับพื้นที่ที่มีทรัพยากรพลังงาน
ผังศูนย์กลางการประมวลผลระดับชาติที่ได้รับอนุมัติในปี 2022 มีเป้าหมายเชื่อมความต้องการในภาคตะวันออกเข้ากับขีดความสามารถในการประมวลผลในภูมิภาคตะวันตกที่อุดมด้วยทรัพยากร เหตุผลอย่างเป็นทางการระบุชัดถึงข้อจำกัดด้านที่ดินและพลังงานในภาคตะวันออก ควบคู่กับศักยภาพด้านพลังงานหมุนเวียนของภาคตะวันตก [3]
ในเดือนพฤษภาคม 2026 ทางการจีนประกาศแผนปฏิบัติการเพิ่มเติมที่เชื่อมโยง AI กับพลังงาน โดยมีเป้าหมายครอบคลุมการจ่ายไฟที่เชื่อถือได้ โครงสร้างพื้นฐานการประมวลผลที่สะอาดขึ้น และการประสานงานระหว่างระบบประมวลผลกับระบบไฟฟ้าที่ใกล้ชิดขึ้น ทั้งหมดนี้เป็นเป้าหมายเชิงนโยบาย การประกาศไม่ได้ยืนยันว่าทุกโครงการที่วางแผนไว้เปิดใช้งานแล้ว [4]
ตรรกะทางเศรษฐกิจเบื้องหลังนั้นตรงไปตรงมา เมื่อการส่งไฟฟ้าทำได้ยากหรือมีต้นทุนสูง การย้ายงานบางส่วนอาจเป็นอีกทางเลือกหนึ่ง
ทางเลือกนี้มีข้อจำกัด ไม่ใช่ทุกภาระงานที่จะตั้งอยู่ไกลจากผู้ใช้ได้ ระยะเวลาตอบสนอง กฎเกี่ยวกับข้อมูล และการเชื่อมต่อเครือข่ายยังคงสำคัญ อีกทั้งการเข้าถึงทรัพยากรพลังงานหมุนเวียนก็ไม่ได้ทำให้มีไฟฟ้าจ่ายต่อเนื่องโดยอัตโนมัติ
ในมุมมองของผม ความได้เปรียบที่จีนอาจมีอยู่ที่การประสานการลงทุนหลายด้านเข้าด้วยกัน ทั้งการผลิตไฟฟ้า ระบบส่งไฟฟ้า เครือข่ายใยแก้วนำแสง และพื้นที่อุตสาหกรรม ความสำเร็จขึ้นอยู่กับว่าการประสานงานนั้นสร้างขีดความสามารถที่มีประโยชน์และถูกใช้อย่างคุ้มค่าได้หรือไม่ ไม่ใช่แค่สร้างอาคารเพิ่มขึ้น
สหรัฐอเมริกาสะท้อนข้อจำกัดอีกแบบหนึ่ง กำลังการผลิตไฟฟ้าที่เสนอไว้ไม่ใช่สิ่งเดียวกับไฟฟ้าที่พร้อมจ่ายให้ลูกค้ารายใหม่
รายงานทบทวนปี 2026 ของ Berkeley Lab พบว่ามีกำลังการผลิตและกักเก็บพลังงานมากกว่า 2,060 กิกะวัตต์อยู่ในคิวรอเชื่อมต่อโครงข่ายของสหรัฐฯ ณ สิ้นปี 2025 สำหรับภูมิภาคที่มีข้อมูล โครงการที่แล้วเสร็จในปี 2025 ใช้เวลามัธยฐานมากกว่าห้าปี ตั้งแต่ยื่นคำขอเชื่อมต่อจนถึงเริ่มดำเนินงานเชิงพาณิชย์ [5]
ตัวเลขเหล่านี้เป็นกรอบเวลาของโครงการผลิตไฟฟ้า ไม่ใช่การกล่าวว่าศูนย์ข้อมูลทุกแห่งต้องรอห้าปี หลายโครงการในคิวจะไม่มีวันถูกสร้างขึ้น อย่างไรก็ตาม ตัวเลขนี้แสดงให้เห็นว่าการเปลี่ยนข้อเสนอการลงทุนให้เป็นโครงสร้างพื้นฐานที่ใช้งานจริงอาจยากเพียงใด
ธุรกิจไม่สามารถเดินเครื่องด้วยกำลังการผลิตรวมที่ระบุอยู่ในคิว
เรื่องนี้เปลี่ยนมูลค่าของพื้นที่ที่มีโครงสร้างพื้นฐานไฟฟ้าพร้อมใช้อยู่แล้ว ทำเลที่ไม่โด่งดังนักแต่มีวันเชื่อมต่อไฟฟ้าที่เชื่อถือได้ อาจน่าสนใจกว่าทำเลมีชื่อเสียงที่มาพร้อมคำสัญญาในแง่ดี
สถานีไฟฟ้าย่อยแทบไม่ปรากฏในโบรชัวร์ประชาสัมพันธ์ ทั้งที่อาจสมควรได้อยู่บนหน้าปก
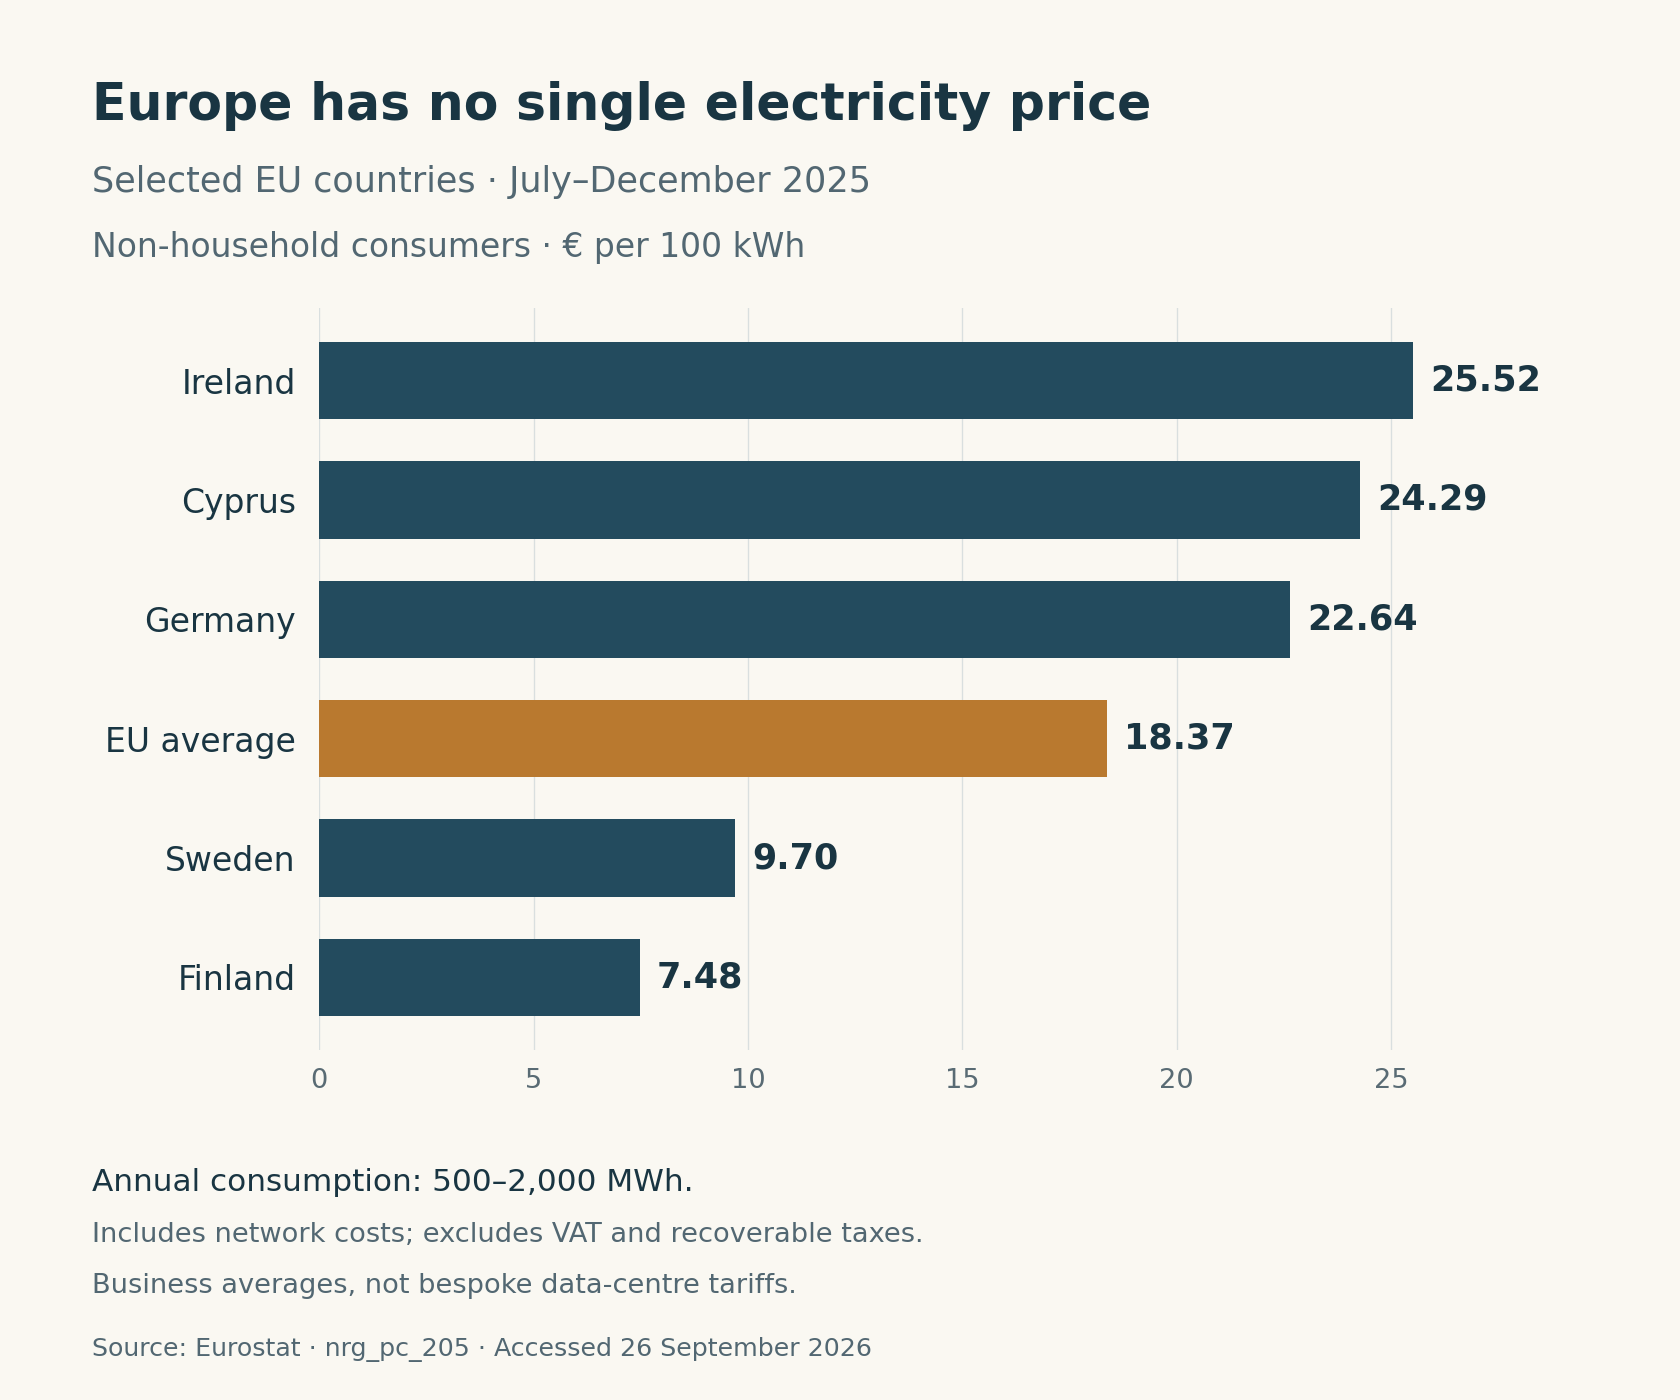
การพูดถึง “ต้นทุนไฟฟ้าของยุโรป” อาจบดบังความแตกต่างที่มากพอจะส่งผลต่อการตัดสินใจลงทุน
ข้อมูลของ Eurostat ที่เปรียบเทียบกันได้สำหรับผู้ใช้ไฟฟ้านอกภาคครัวเรือนขนาดกลาง ระบุว่าราคาไฟฟ้าในครึ่งหลังของปี 2025 อยู่ที่ 7.48 ยูโรต่อ 100 kWh ในฟินแลนด์ และ 25.52 ยูโรในไอร์แลนด์ ส่วนเยอรมนีอยู่ที่ 22.64 ยูโร และค่าเฉลี่ยของสหภาพยุโรปอยู่ที่ 18.37 ยูโร [6]
ตัวเลขเหล่านี้เป็นค่าเฉลี่ยในอดีตสำหรับลูกค้าที่ใช้ไฟฟ้า 500–2,000 MWh ต่อปี โดยไม่รวมภาษีมูลค่าเพิ่มและภาษีอื่นที่ขอคืนได้ ไม่ใช่ราคาที่ศูนย์ข้อมูลขนาดยักษ์จะเจรจาได้เสมอไป [7]
ข้อมูลนี้มีขอบเขตการใช้ที่จำกัดกว่า แต่มีความสำคัญ กล่าวคือ แม้ภายในสหภาพยุโรป ราคาเพียงตัวเลขเดียวก็เล่าเรื่องได้ไม่ครบ
ค่าเฉลี่ยระดับประเทศที่ต่ำก็ไม่ได้รับประกันว่านิคมอุตสาหกรรมแห่งถัดไปจะมีกำลังจ่ายไฟเหลืออยู่ ความแออัดของโครงข่ายในพื้นที่ เงื่อนไขสัญญา และช่วงเวลาที่ความต้องการใหม่เข้ามา ล้วนเปลี่ยนคำตอบได้
สำหรับนโยบายอุตสาหกรรมยุโรป ข้อสรุปในทางปฏิบัติคือ การเพิ่มโอกาสเข้าถึงไฟฟ้าในราคาที่แข่งขันได้อาจสำคัญพอ ๆ กับการให้เงินอุดหนุนแก่บริษัทที่ต้องการใช้ไฟฟ้านั้น
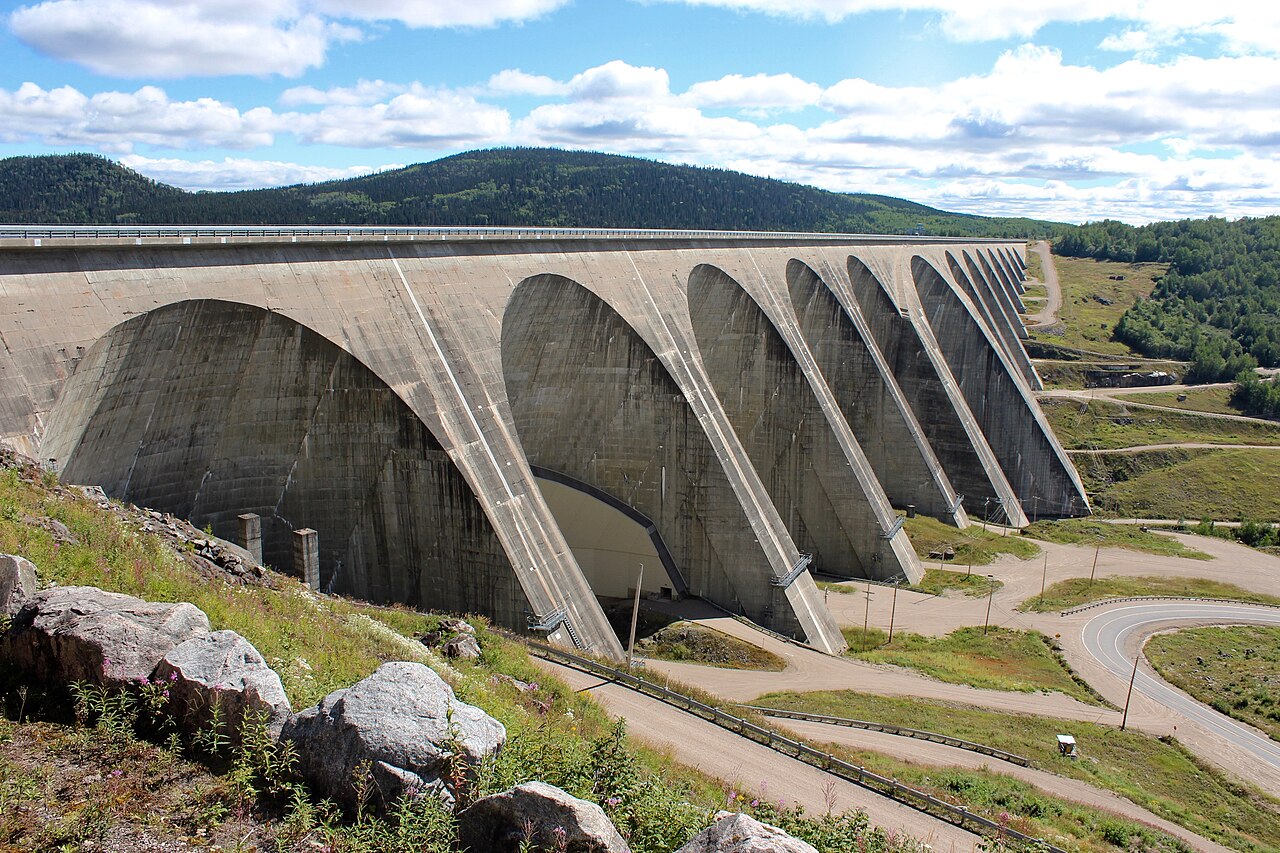
ควิเบกเป็นข้อเตือนใจที่มีประโยชน์ว่าไม่ควรเหมารวมว่าความได้เปรียบจากพลังน้ำหมายถึงการเข้าถึงไฟฟ้าราคาถูกได้อย่างไม่จำกัด
ในเดือนกุมภาพันธ์ 2026 Hydro-Québec เสนออัตราใหม่สำหรับศูนย์ข้อมูลขนาดใหญ่ที่ต้องการกำลังไฟมากกว่า 5 MW ประกาศระบุว่าโครงการที่เกินเกณฑ์ดังกล่าวยังต้องผ่านกระบวนการคัดเลือก ซึ่งมีเป้าหมายจัดสรรไฟฟ้าไปสู่การใช้ที่สร้างผลกระทบมากที่สุด อัตราที่เสนอยังต้องได้รับอนุมัติจากหน่วยงานกำกับดูแล จึงไม่ควรสับสนระหว่างข้อเสนอนี้กับอัตราสุดท้ายที่ได้รับการยืนยันแล้ว [8]
คำถามเชิงนโยบายเบื้องหลังเรื่องนี้มีขอบเขตกว้างไกลเกินกว่าควิเบก
หากลูกค้ารายใหม่ต้องใช้โครงสร้างพื้นฐานราคาแพง ใครควรเป็นผู้จ่าย หากกำลังจ่ายไฟที่มีอยู่จำกัด ควรให้ความสำคัญกับการประมวลผล การผลิต ที่อยู่อาศัย หรือการใช้อย่างอื่นก่อน รัฐบาลควรเปรียบเทียบการจ้างงาน รายได้ภาษี และประโยชน์ทางเศรษฐกิจในวงกว้างอย่างไร
คำถามเหล่านี้ไม่ได้หายไปเพียงเพราะแหล่งผลิตไฟฟ้าดั้งเดิมเป็นพลังงานหมุนเวียน
ไฟฟ้าราคาถูกมีต้นทุนค่าเสียโอกาส การจัดสรรให้โครงการหนึ่งอาจหมายถึงการเลื่อนอีกโครงการออกไป หรือการจ่ายเงินเพื่อขยายระบบ
ดังนั้น ตัวเลขใหญ่ที่พาดหัวเกี่ยวกับข้อเสนอการลงทุนจึงเป็นเพียงจุดเริ่มต้นของการประเมิน คำถามที่มีประโยชน์กว่าคือ ภูมิภาคนั้นได้รับอะไรตอบแทนจากการจัดสรรไฟฟ้า ที่ดิน และโครงสร้างพื้นฐานให้โครงการ
ไฟฟ้าไม่ได้ทำให้ทุกธุรกิจย้ายที่ตั้ง เครือข่ายซัพพลายเออร์ ทักษะ การเข้าถึงตลาด และกฎระเบียบ อาจมีน้ำหนักมากกว่าสัญญาซื้อไฟที่ถูกกว่า โรงงานไม่ใช่ตารางคำนวณที่ติดปลั๊กไว้
แต่สำหรับกิจกรรมที่ใช้ไฟฟ้ามาก หลักฐานชี้ไปสู่นิยามความสามารถในการแข่งขันที่มีเงื่อนไขเข้มงวดขึ้น
ทำเลที่น่าสนใจไม่จำเป็นต้องเป็นสถานที่ที่มีเทคโนโลยีผลิตไฟฟ้าราคาถูกที่สุด หรือมีโครงการพลังงานที่ประกาศไว้ใหญ่ที่สุด แต่คือพื้นที่ที่ผสานค่าไฟที่รับไหว การจ่ายไฟที่เชื่อถือได้ กำหนดการเชื่อมต่อที่น่าเชื่อถือ และกฎเกณฑ์ที่ยังเข้าใจได้หลังเริ่มก่อสร้าง
ข้อจำกัดด้านสิ่งแวดล้อมต้องอยู่ในการคำนวณนี้ด้วย ความต้องการระบายความร้อน ปริมาณน้ำที่มีในพื้นที่ และผลกระทบของโครงสร้างพื้นฐานใหม่ต่อชุมชน ไม่อาจถูกมองว่าเป็นงานเอกสารของคนอื่น
สำหรับรัฐบาล เรื่องนี้ทำให้การวางแผนโครงข่ายไฟฟ้าเป็นส่วนหนึ่งของนโยบายอุตสาหกรรม สำหรับธุรกิจ ทำให้การหารือกับผู้ให้บริการไฟฟ้าเป็นส่วนหนึ่งของการเลือกทำเล ไม่ใช่ขั้นตอนธุรการสุดท้าย
และสำหรับพื้นที่ที่ทำได้จริง ไฟฟ้ามอบสิ่งที่ยั่งยืนกว่าคำขวัญประชาสัมพันธ์ นั่นคือเหตุผลที่ทำให้การลงทุนยังคงอยู่
ความได้เปรียบทางอุตสาหกรรมในยุคถัดไปอาจมีหน้าตาคล้ายการเชื่อมต่อไฟฟ้าที่เชื่อถือได้ มากกว่าค่าแรงราคาถูก
แหล่งข้อมูลและเครดิต
- สำนักงานพลังงานระหว่างประเทศ เมษายน 2026: คำถามสำคัญเกี่ยวกับพลังงานและ AI — บทสรุปสำหรับผู้บริหาร ตัวเลขปี 2030 เป็นการคาดการณ์กรณีกลางของรายงานสำหรับศูนย์ข้อมูลทั้งหมด
- สำนักงานพลังงานระหว่างประเทศ กุมภาพันธ์ 2026: ไฟฟ้า 2026 — ราคา ใช้อ้างอิงข้อสังเกตเกี่ยวกับตลาดในปี 2025 ไม่ใช่ราคาไฟฟ้าล่วงหน้าที่รายงานอ้างไว้ในช่วงต้นปี 2026
- คณะรัฐมนตรีแห่งสาธารณรัฐประชาชนจีน / Xinhua, 18 กุมภาพันธ์ 2022: จีนอนุมัติโครงการขนาดใหญ่เพื่อเพิ่มกำลังประมวลผลและสร้างอนาคตดิจิทัล เป็นคำอธิบายอย่างเป็นทางการเกี่ยวกับเป้าหมายของโครงการ
- คณะรัฐมนตรีแห่งสาธารณรัฐประชาชนจีน / Xinhua, 8 พฤษภาคม 2026: จีนเตรียมส่งเสริมให้ AI และพลังงานเกื้อหนุนกัน เป็นประกาศนโยบาย ไม่ใช่ตัวชี้วัดกำลังการผลิตที่สร้างเสร็จแล้ว
- Lawrence Berkeley National Laboratory และ GridTracker, 2026: อยู่ในคิว — ลักษณะของโรงไฟฟ้าที่ขอเชื่อมต่อระบบส่งไฟฟ้า ฉบับปี 2026 ครอบคลุมคิวจนถึงสิ้นปี 2025 สถิติระยะเวลาก่อนเริ่มดำเนินงานกล่าวถึงโครงการผลิตไฟฟ้าที่แล้วเสร็จในภูมิภาคที่มีข้อมูล
- Eurostat, 8 พฤษภาคม 2026: ราคาไฟฟ้านอกภาคครัวเรือนในครึ่งปีที่ 2 ของปี 2025: −3.5% ค่าที่แสดงในกราฟมีหน่วยยูโรต่อ 100 kWh: ไอร์แลนด์ 25.52; ไซปรัส 24.29; เยอรมนี 22.64; ค่าเฉลี่ยสหภาพยุโรป 18.37; สวีเดน 9.70; ฟินแลนด์ 7.48 เป็นการเลือกประเทศที่มีราคาสูงและต่ำ ไม่ได้ครอบคลุมสมาชิกสหภาพยุโรปทั้งหมด
- Eurostat, ดึงข้อมูลเมื่อเมษายน 2026: สถิติราคาไฟฟ้า — ผู้ใช้นอกภาคครัวเรือนและระเบียบวิธี นิยามช่วงการใช้ไฟฟ้า วิธีปฏิบัติต่อภาษี และค่าบริการโครงข่าย
- Hydro-Québec, 19 กุมภาพันธ์ 2026: อัตราใหม่สำหรับศูนย์ข้อมูลและการปรับอัตราสำหรับบล็อกเชนเพื่อสะท้อนคุณค่าของไฟฟ้าจากพลังงานหมุนเวียน อ้างอิงในฐานะข้อเสนอ ณ วันที่ระบุ ไม่ใช่การยืนยันว่าอัตราดังกล่าวได้รับอนุมัติในเวลาต่อมา
ตรวจสอบงานค้นคว้าเมื่อ 26 กันยายน 2026 มีการระบุชัดเจนว่าส่วนใดเป็นการคาดการณ์ ข้อเสนอ และการคำนวณเพื่อยกตัวอย่าง ระดับความเชื่อมั่น: สูงสำหรับข้อเท็จจริงที่อ้างอิง ปานกลางสำหรับการประเมินทำเลอุตสาหกรรมในอนาคต


