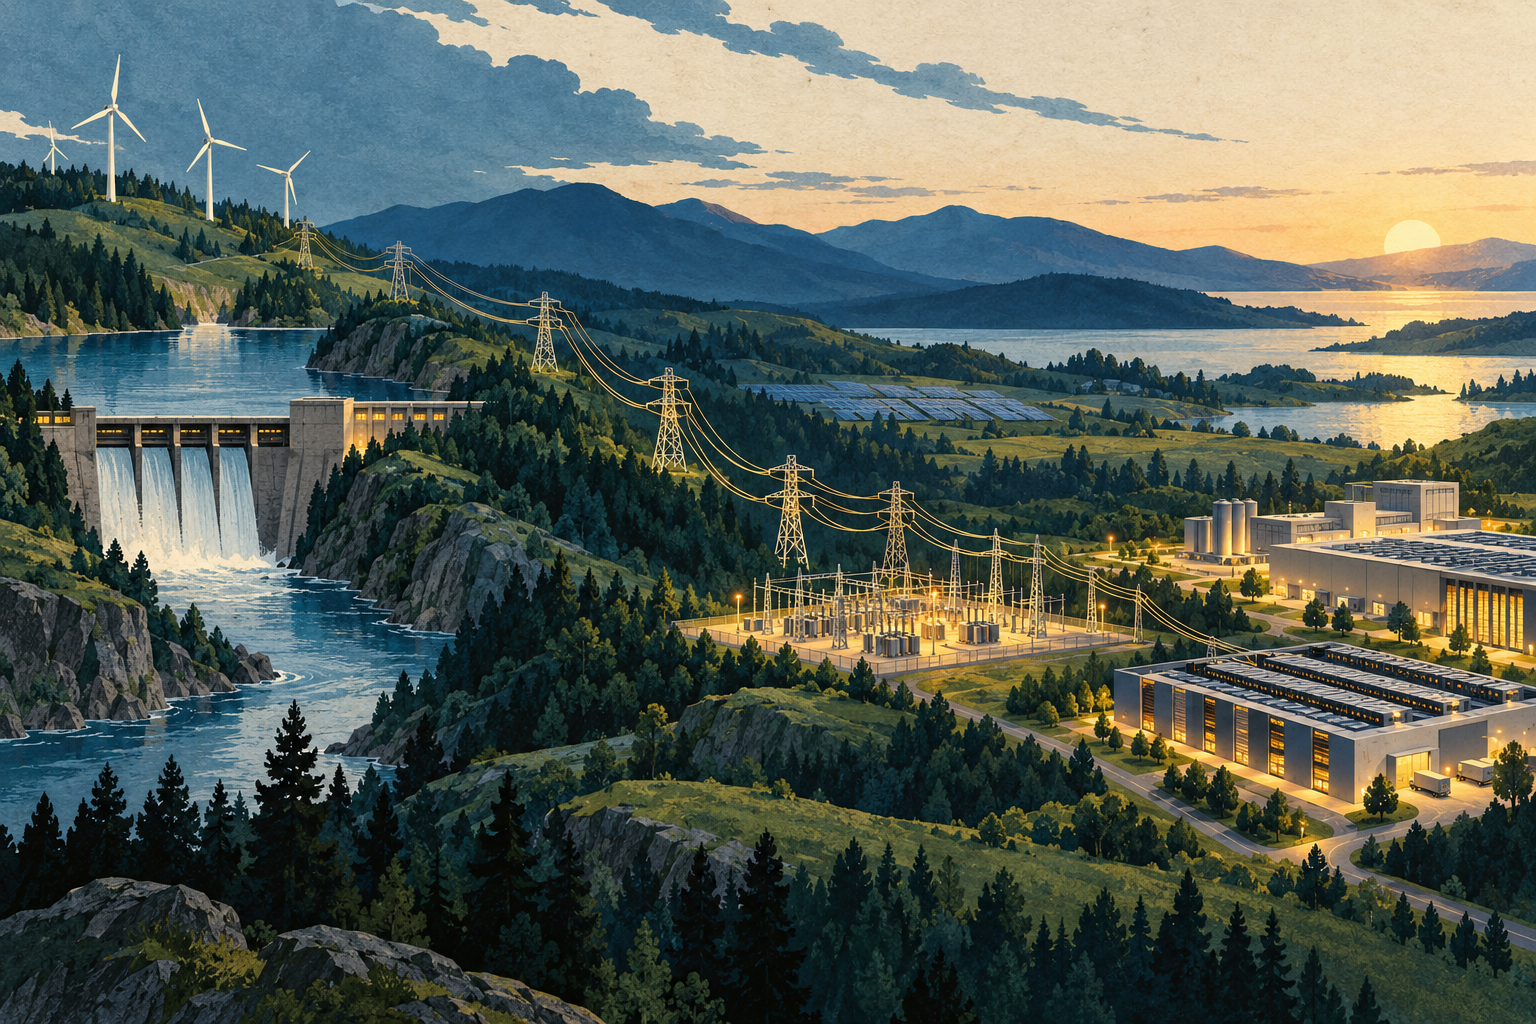
下一张工业版图将由那些能够提供价格合理、供应可靠的电力,并能向投资者给出可信通电日期的地区塑造。
一座新工厂可以紧邻高速公路,得到市长的支持,并享有丰厚的税收优惠。但这些优势都无法替代真正可用的电网接入。
在争夺投资的竞争中,这个细节正变得越来越重要。
低廉的劳动力成本仍然重要,港口、供应商和熟练工程师也是如此。但对于数据中心、铝冶炼厂或高耗电生产线,电费可能改变一个原本颇具吸引力的选址的经济效益。
有时,决定性问题甚至先于价格出现:这个地点究竟能否获得足够的电力?
国际能源署估计,数据中心在 2025 年消耗了 485 太瓦时电力。其 2026 年 4 月的基准情景预测认为,2030 年的用电量将达到 950 太瓦时,几乎翻倍。这些数字涵盖所有数据中心,并非仅指人工智能;2030 年的数字是预测,而不是已经发生的事实。[1]
工业追随能源并非第一次发生。当前值得关注的是,数字基础设施、电气化以及相互竞争的需求同时作用于同一张电网。
因此,廉价电力的新地理格局不只是寻找电价表上最低的数字,而是寻找真正能够使用的电力。
“廉价电力”这个说法背后,隐藏着多种价格。
首先是发电成本,其次是批发市场价格,随后是企业支付的电费,其中包括电网费用和适用税费。此外,还要计算在企业需要用电时确保可靠供应的成本。
一个阳光充足的下午,并不能解决一家整夜运转工厂的经济账。
国际能源署指出,2025 年,欧洲多个市场出现负批发电价的频率有所上升。这并不意味着企业通常能因用电而获得付款,而是说,在某些时段,电力的市场价值可能为负,但合同和其他费用仍然决定最终账单。[2]
对投资者而言,有意义的比较是:在所需地点、以所需可靠性、贯穿项目整个生命周期所交付的电力成本。
金额很快就会变得可观。例如,一个持续使用 100 兆瓦功率的场址,在 365 天内会消耗 876,000 兆瓦时电力。每兆瓦时相差 10 美元,就会使年度能源成本相差 876 万美元。
这一计算假定全年持续满负荷运行,且不考虑固定费用的差异。它只是一个示例,并非针对某个具体设施的电价报价。
但它仍然解释了为什么电力问题应该进入投资委员会的议程。
中国的“东数西算”工程,回应了数字需求集中地与能源资源所在地之间的错位。
2022 年获批的全国算力枢纽布局,旨在将东部需求与资源丰富的西部地区算力相连接。官方说明明确提到东部的土地和能源约束,以及西部的可再生能源潜力。[3]
2026 年 5 月,中国有关部门宣布了一项将人工智能与能源结合的新行动计划,目标包括保障可靠供电、建设更清洁的算力基础设施,以及加强计算系统与电力系统的协同。这些是政策目标;宣布计划并不能证明所有规划项目都已投入运行。[4]
其背后的经济逻辑很简单:当输送电力困难或成本高昂时,把部分工作移到别处,可能成为另一种办法。
这种办法也有局限。并非所有计算任务都能远离用户执行;响应时间、数据规则和网络连接仍然重要。能够获取可再生能源,也不会自动保证不间断供电。
在我看来,中国的潜在优势在于协调多项投资的能力:发电、输电、光纤网络和工业场址。成功与否取决于这种协同能否形成有用且得到充分利用的设施,而不只是增加建筑数量。
美国展示了另一种约束:规划中的发电能力,并不意味着新客户已经能够用上电。
伯克利实验室 2026 年发布的研究发现,截至 2025 年底,美国并网排队中的发电和储能容量超过 2,060 吉瓦。在有数据可用的地区,2025 年完工项目从提出并网申请到商业运行的中位时间超过五年。[5]
这些是发电项目的等待时间,并不意味着每个数据中心都要等五年。许多排队项目最终不会建成。不过,这些数字仍然说明,把投资提案变成能够运行的基础设施可能有多困难。
一家企业无法靠排队名单上列出的总容量开展经营。
这改变了已经拥有可用电力基础设施的场址的价值。一个不那么出名、却有可信并网日期的地点,可能比一个知名地址加上一份乐观承诺更有吸引力。
变电站很少出现在招商宣传册中。它或许值得登上封面。
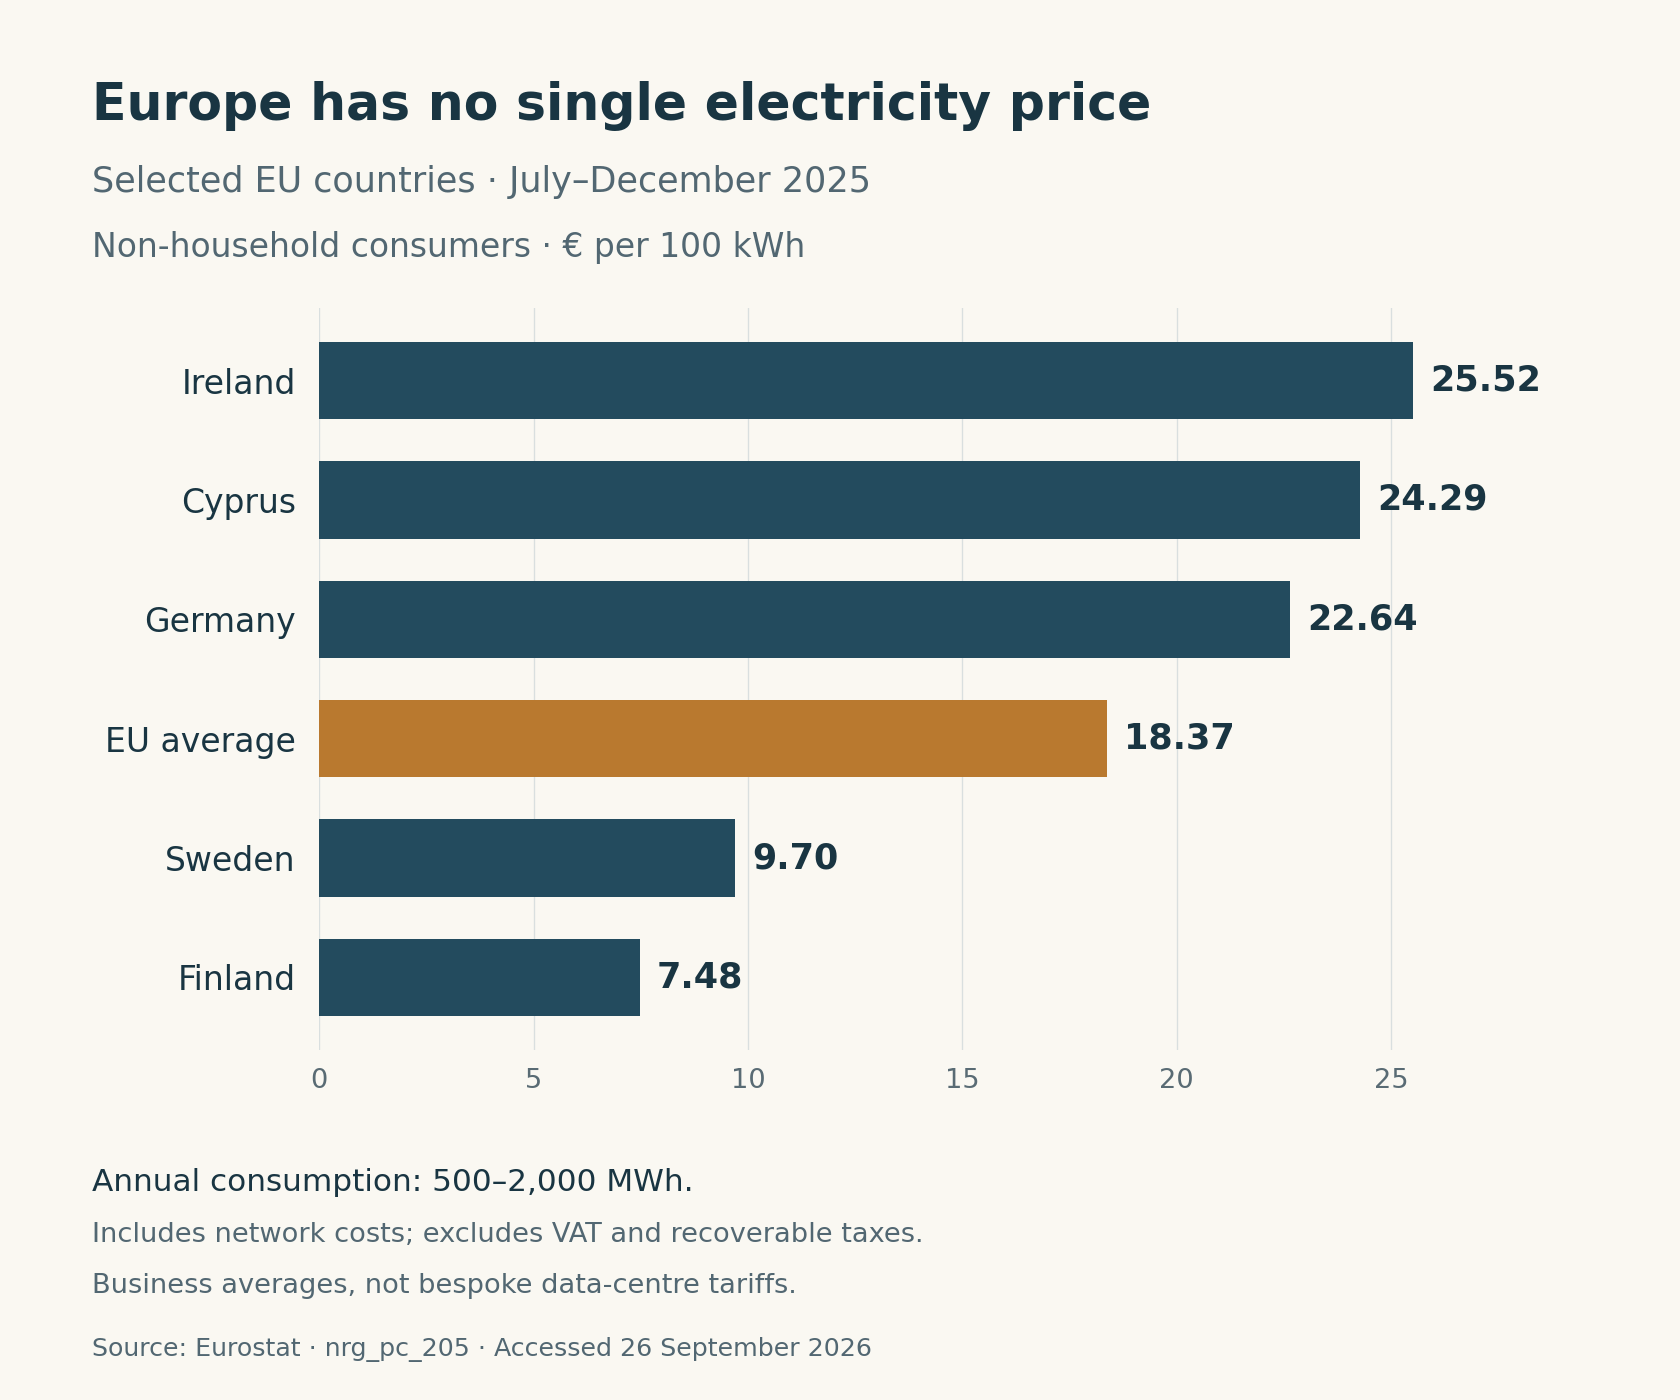
谈论“欧洲的电力成本”,可能掩盖足以影响投资决策的重大差异。
根据 Eurostat 对中型非居民用户的可比数据,2025 年下半年,芬兰每 100 千瓦时电价为 7.48 欧元,爱尔兰为 25.52 欧元,德国为 22.64 欧元;欧盟平均值为 18.37 欧元。[7]
这些是年用电量为 500 至 2,000 兆瓦时客户的历史平均价格,不包含增值税及其他可抵扣税费。它们不一定等于大型数据中心能够谈到的价格。[8]
这些数据的意义较为有限,但仍然重要:即使在欧盟内部,一个被突出宣传的单一价格也只能说明部分情况。
较低的全国平均价格,也不能保证下一个工业园区拥有可用电力容量。当地拥堵、合同条件以及新增需求的时间安排,都可能改变答案。
对欧洲工业政策而言,结论很具体:改善企业获取价格有竞争力电力的条件,可能与向用电企业发放补贴同样重要。
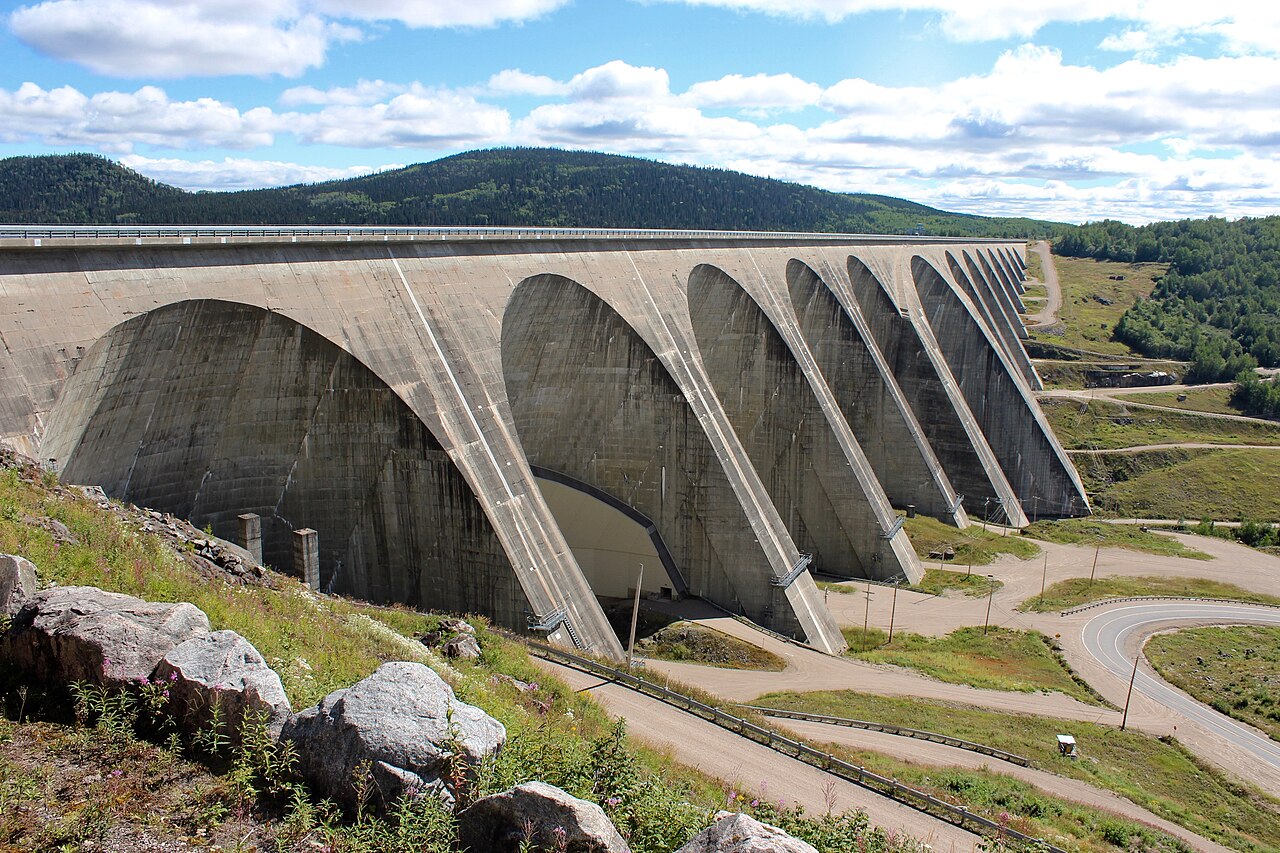
魁北克提供了一个有益提醒:水电优势并不意味着可以无限量获得廉价电力。
2026 年 2 月,魁北克水电公司为需要超过 5 兆瓦的大型数据中心提出了新电价。公告指出,超过这一门槛的项目仍需经过筛选,以把电力分配给能带来更大效益的用途。拟议电价需获得监管机构批准;不能将这项提案当作已经确认的最终电价。[10]
这一提案背后的公共政策问题,远不止关乎魁北克。
如果新客户需要昂贵的基础设施,由谁承担费用?如果可用容量有限,应优先满足计算、工业、住房还是其他用途?公共部门应如何比较就业、税收以及更广泛的经济效益?
这些问题不会因为最初的电力来源是可再生能源就消失。
廉价电力也有机会成本。把它分配给一个项目,可能意味着推迟另一个项目,或者为扩大系统支付费用。
因此,宣布的投资金额只是评估的起点。更有用的问题是:一个地区投入电力、土地和基础设施后,能够得到什么回报?
电力不会让所有企业迁址。供应商网络、技能、市场准入和监管,可能比更便宜的电力合同更重要。工厂不是一张加上插座的电子表格。
但对高耗电活动而言,现有证据支持一种更严格的竞争力定义。
有吸引力的地点,不一定拥有最便宜的发电技术,也不一定宣布了规模最大的能源项目。它应当能够同时提供可控的账单、可靠供应、可信的并网时间表,以及开工之后仍然清晰易懂的规则。
环境约束同样应纳入计算。冷却需求、当地水资源可用性,以及新基础设施对居民的影响,都不能被当作由别人处理的行政手续。
对公共部门而言,电网规划因此成为工业政策的一部分。对企业而言,与电力供应商的对话因此成为选址过程的一环,而不是最后一项行政手续。
对于能够兑现承诺的地区,电力带来的东西比招商口号更持久:让投资留下来的理由。
下一种工业优势,可能更像可靠的电网接入,而不是低廉的工资。
资料来源与图片署名
- 国际能源署,2026 年 4 月——《能源与人工智能关键问题》:执行摘要。2030 年的数字是报告对所有数据中心的基准情景预测。
- 国际能源署,2026 年 2 月——《电力 2026》:价格。本文使用的是其对 2025 年市场的观察,而非其 2026 年初的远期价格报价。
- 中华人民共和国国务院 / 新华社,2022 年 2 月 18 日——中国批准提升算力、面向数字未来的重大工程。该资料为工程目标的官方说明。
- 中华人民共和国国务院 / 新华社,2026 年 5 月 8 日——中国推动人工智能与能源协同。这是公共政策公告,并非对已建成容量的测量。
- 劳伦斯伯克利国家实验室与 GridTracker,2026 年——《Queued Up》:申请接入输电网的发电项目特征。2026 年版覆盖截至 2025 年底的排队情况;投运时间统计涉及有数据地区已完工的发电项目。
- Wikimedia Commons——帕洛阿尔托 Baylands 照片,King of Hearts
- Eurostat,2026 年 5 月 8 日——2025 年下半年非居民用户电价下降 3.5%。图表数值,单位为每 100 千瓦时欧元:爱尔兰 25.52;塞浦路斯 24.29;德国 22.64;欧盟平均 18.37;瑞典 9.70;芬兰 7.48。仅选取部分高价与低价国家,并非所有欧盟成员国。
- Eurostat,数据提取于 2026 年 4 月——电价统计:非居民用户与方法说明。涵盖用电量档位、税费处理以及电网费用的定义。
- Eurostat——欧洲电价图表数据
- 魁北克水电公司,2026 年 2 月 19 日——为反映可再生电力价值而提出的数据中心新电价,以及区块链用电电价调整。本文将其作为有日期的提案引用,而非后来获批电价的确认。
- Wikimedia Commons——丹尼尔—约翰逊大坝照片,Calvin411
资料核验日期为 2026 年 9 月 26 日。预测、提案及示例计算均已注明。可信度:所引用事实为高;关于工业选址的前瞻分析为中等。
