La prochaine carte industrielle sera dessinée par les territoires capables de fournir une électricité abordable et fiable — et de donner aux investisseurs une date crédible pour sa mise en service.
Une nouvelle usine peut avoir une autoroute à sa porte, un maire bien disposé et un généreux avantage fiscal. Aucun de ces atouts ne peut remplacer un raccordement électrique qui fonctionne.
Ce détail prend une importance croissante dans la concurrence pour attirer les investissements.
Le faible coût du travail compte toujours. Les ports, les fournisseurs et les ingénieurs qualifiés aussi. Mais pour un centre de données, une fonderie d’aluminium ou une ligne de production très consommatrice d’électricité, la facture énergétique peut modifier la rentabilité d’un emplacement par ailleurs séduisant.
Parfois, la question décisive se pose avant même celle du prix : le site peut-il seulement obtenir suffisamment d’électricité ?
L’Agence internationale de l’énergie estime que les centres de données ont consommé 485 térawattheures d’électricité en 2025. Sa projection centrale d’avril 2026 prévoit une consommation de 950 TWh en 2030, soit presque le double. Ces chiffres concernent tous les centres de données, et pas uniquement l’IA ; celui de 2030 est une prévision, pas un fait accompli. [1]
Ce n’est pas la première fois que l’industrie suit l’énergie. Ce qui rend la période actuelle intéressante, c’est la combinaison des infrastructures numériques, de l’électrification et des demandes concurrentes qui pèsent sur un même réseau.
La nouvelle géographie de l’électricité bon marché ne consiste donc pas simplement à trouver le chiffre le plus bas dans une grille tarifaire. Elle consiste à trouver une électricité que l’on peut réellement utiliser.
Plusieurs prix se cachent derrière l’expression « électricité bon marché ».
Il y a le coût de production. Il y a ensuite le prix sur le marché de gros. Puis vient la facture payée par une entreprise, qui comprend les frais de réseau et les taxes applicables. À cela s’ajoute le coût nécessaire pour garantir la fiabilité de l’approvisionnement au moment où l’entreprise en a besoin.
Un après-midi ensoleillé ne suffit pas à régler l’équation économique d’une usine qui tourne toute la nuit.
L’AIE indique que les prix de gros négatifs sont devenus plus fréquents sur plusieurs marchés européens en 2025. Cela ne signifie pas que les entreprises étaient généralement payées pour consommer de l’électricité. Cela signifie que l’électricité pouvait avoir une valeur de marché négative à certaines heures, tandis que les contrats et les autres frais continuaient de déterminer la facture finale. [2]
Pour un investisseur, la comparaison utile porte sur le coût de l’électricité fournie au niveau de fiabilité requis, à l’endroit souhaité et sur toute la durée de vie du projet.
Les montants deviennent vite considérables. À titre d’exemple, un site appelant une puissance constante de 100 mégawatts consommerait 876 000 mégawattheures sur une année de 365 jours. Une différence de 10 dollars américains par MWh ferait varier son coût énergétique annuel de 8,76 millions de dollars.
Ce calcul suppose un fonctionnement continu à pleine charge et ne tient pas compte des différences de frais fixes. C’est une illustration, pas une offre tarifaire pour une installation précise.
Il explique néanmoins pourquoi l’électricité mérite sa place au comité d’investissement.
Le programme chinois « données à l’est, calcul à l’ouest » apporte une réponse au décalage entre les lieux où se concentre la demande numérique et ceux où les ressources énergétiques sont disponibles.
Le schéma national de pôles de calcul approuvé en 2022 visait à relier la demande de l’est à des capacités de calcul dans les régions occidentales riches en ressources. La justification officielle mentionnait explicitement les contraintes foncières et énergétiques de l’est, ainsi que le potentiel en énergies renouvelables de l’ouest. [3]
En mai 2026, les autorités chinoises ont annoncé un nouveau plan d’action associant l’IA et l’énergie. Ses objectifs portent sur la fiabilité de l’approvisionnement électrique, des infrastructures de calcul plus propres et une coordination plus étroite entre les systèmes informatiques et électriques. Il s’agit d’objectifs politiques ; leur annonce ne prouve pas que tous les projets prévus sont opérationnels. [4]
La logique économique sous-jacente est simple : lorsque transporter l’électricité est difficile ou coûteux, déplacer une partie du travail peut constituer une autre solution.
Cette solution a ses limites. Toutes les tâches informatiques ne peuvent pas être exécutées loin de leurs utilisateurs ; les temps de réponse, les règles relatives aux données et les connexions réseau restent importants. L’accès à des ressources renouvelables ne garantit pas non plus automatiquement une alimentation électrique ininterrompue.
À mes yeux, l’avantage potentiel de la Chine réside dans sa capacité à coordonner plusieurs investissements : la production, le transport d’électricité, les réseaux de fibre optique et les sites industriels. La réussite dépend de la capacité de cette coordination à produire des installations utiles et bien utilisées, et pas simplement davantage de bâtiments.
Les États-Unis illustrent une autre contrainte. Une capacité de production envisagée ne signifie pas que l’électricité est disponible pour un nouveau client.
L’étude publiée par Berkeley Lab en 2026 a recensé plus de 2 060 gigawatts de capacités de production et de stockage dans les files d’attente de raccordement américaines à la fin de 2025. Dans les régions pour lesquelles des données étaient disponibles, le délai médian entre la demande de raccordement et la mise en exploitation commerciale des projets achevés en 2025 dépassait cinq ans. [5]
Ce sont les délais de projets de production électrique ; cela ne signifie pas que chaque centre de données attend cinq ans. Nombre de projets en attente ne seront jamais construits. Ces chiffres montrent néanmoins combien il peut être difficile de transformer une proposition d’investissement en infrastructure opérationnelle.
Une entreprise ne peut pas fonctionner avec la capacité totale inscrite dans une file d’attente.
Cela change la valeur d’un site qui dispose déjà d’infrastructures électriques utilisables. Un lieu moins en vue, assorti d’une date de raccordement crédible, peut être plus attrayant qu’une adresse prestigieuse accompagnée d’une promesse optimiste.
Le poste électrique figure rarement dans la brochure promotionnelle. Il mériterait peut-être la couverture.
Parler du « coût de l’électricité en Europe » peut masquer des écarts suffisamment importants pour peser sur une décision d’investissement.
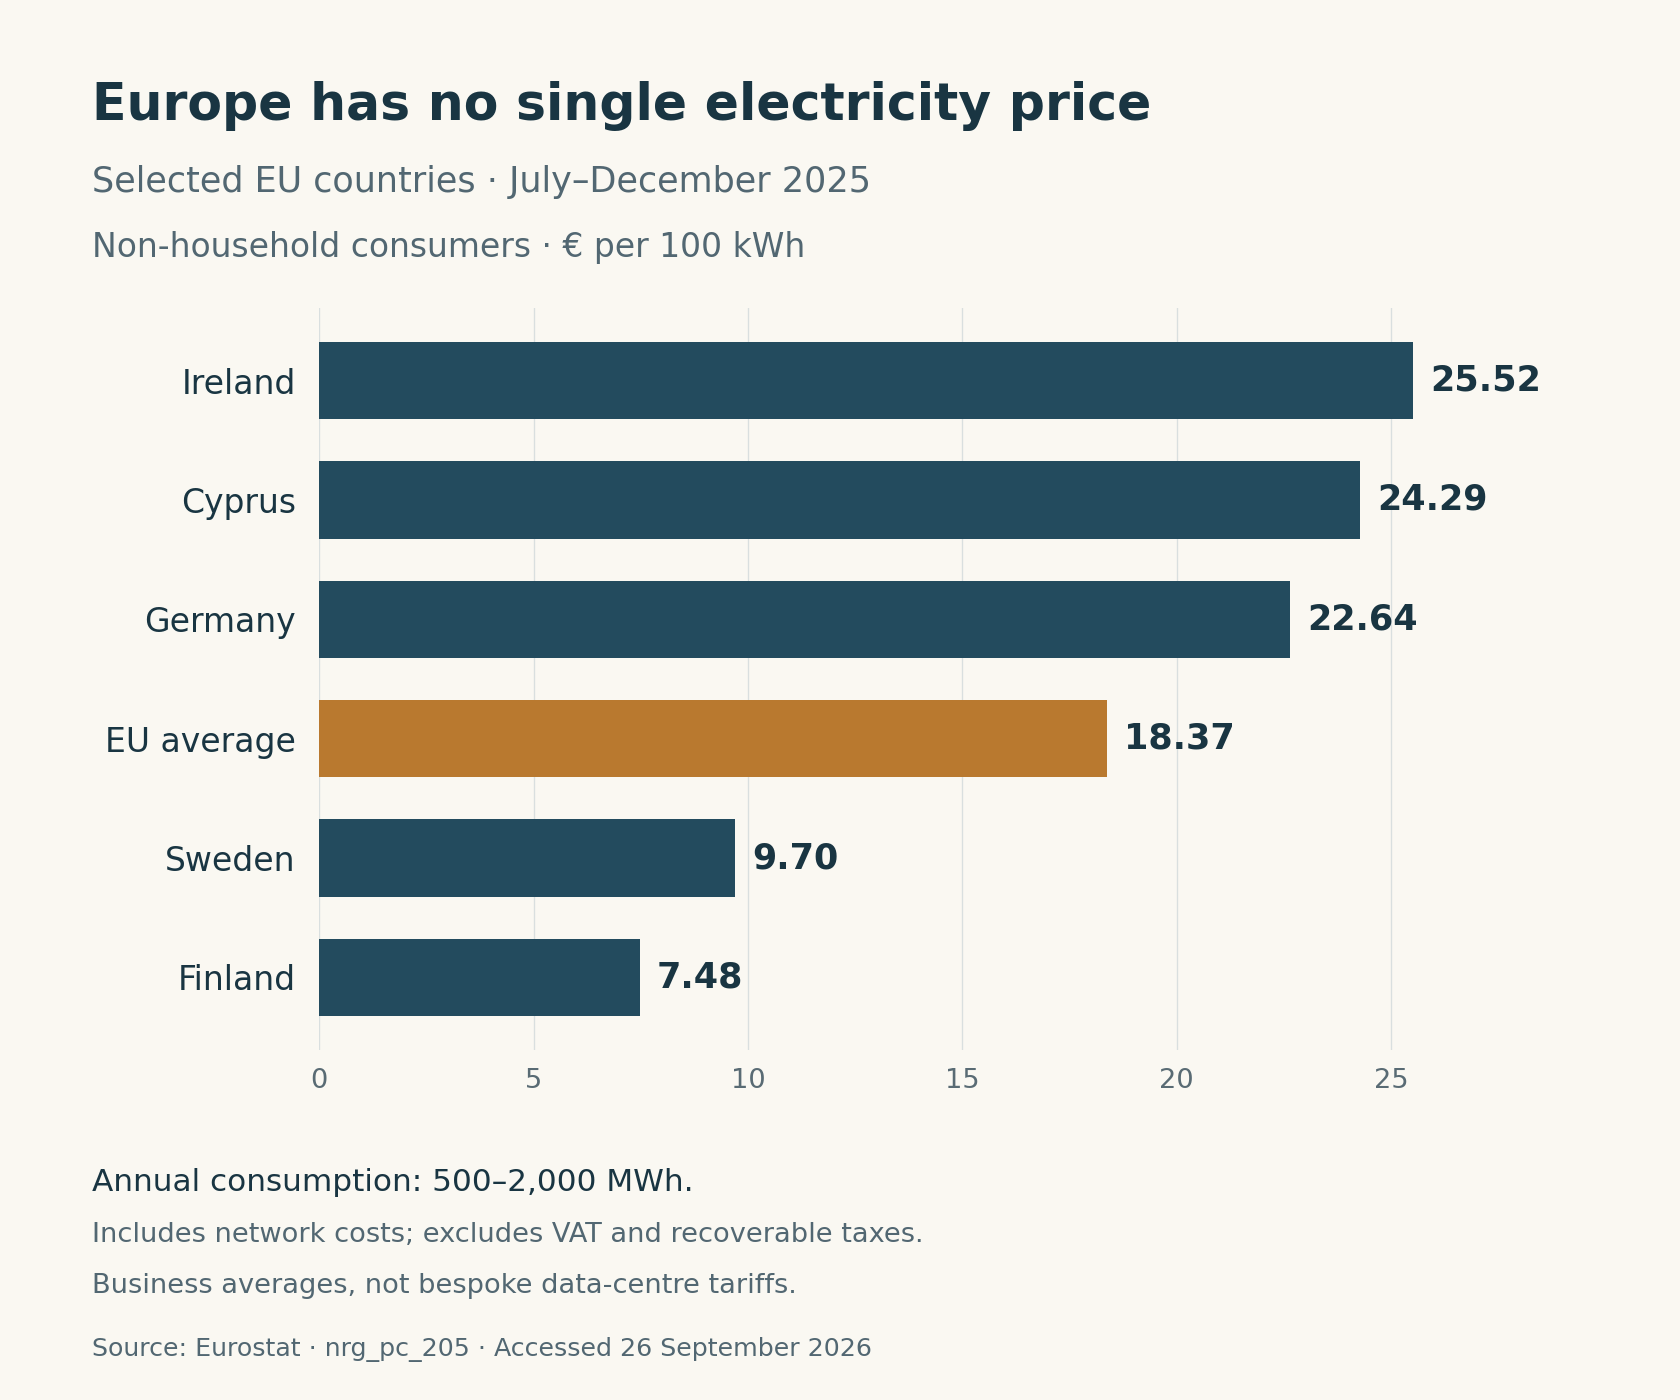
Selon les chiffres comparables d’Eurostat pour les consommateurs non résidentiels de taille moyenne, l’électricité coûtait 7,48 euros pour 100 kWh en Finlande et 25,52 euros en Irlande au second semestre 2025. L’Allemagne se situait à 22,64 euros ; la moyenne de l’Union européenne était de 18,37 euros. [7]
Ce sont des moyennes historiques pour des clients consommant de 500 à 2 000 MWh par an, hors TVA et autres taxes récupérables. Elles ne correspondent pas nécessairement aux prix qu’un centre de données géant pourrait négocier. [8]
Leur intérêt est plus limité, mais reste important : même au sein de l’Union européenne, un prix unique mis en avant ne raconte qu’une partie de l’histoire.
Une moyenne nationale basse ne garantit pas non plus que le prochain parc industriel disposera de capacités disponibles. La congestion locale, les conditions contractuelles et le calendrier des nouvelles demandes peuvent changer la réponse.
Pour la politique industrielle européenne, la conséquence est concrète : améliorer l’accès à une électricité à prix compétitif peut être aussi important que d’accorder une subvention à l’entreprise qui souhaite l’utiliser.
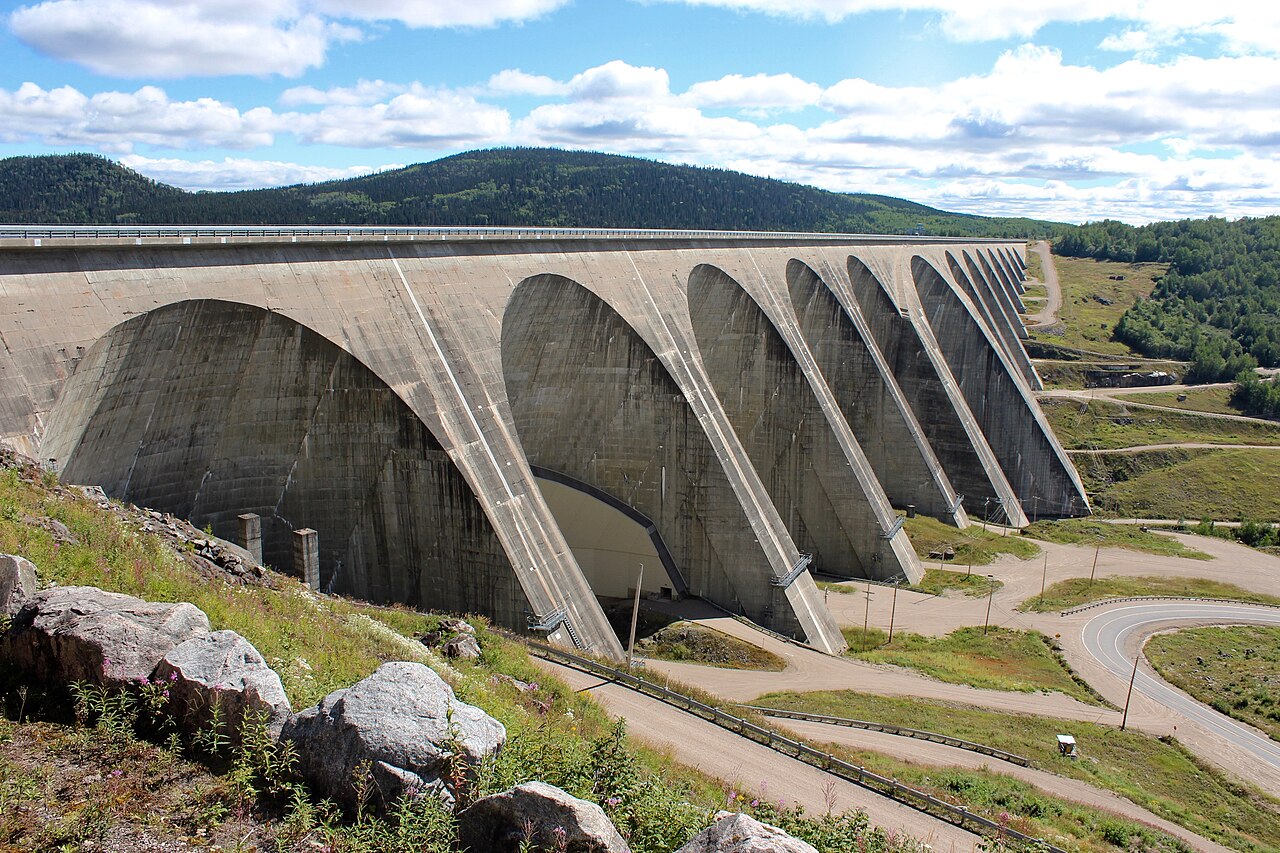
Le Québec rappelle utilement qu’un avantage hydroélectrique ne signifie pas un accès illimité à de l’électricité bon marché.
En février 2026, Hydro-Québec a proposé un nouveau tarif pour les grands centres de données nécessitant plus de 5 MW. Son annonce précisait que les projets dépassant ce seuil restaient soumis à un processus de sélection destiné à orienter l’électricité vers les usages ayant le plus de retombées. Le tarif proposé était soumis à l’approbation du régulateur ; il ne faut pas confondre cette proposition avec un tarif définitif confirmé. [10]
La question de politique publique qui se trouve derrière cette proposition dépasse largement le Québec.
Si un nouveau client nécessite des infrastructures coûteuses, qui doit payer ? Si la capacité disponible est limitée, faut-il donner la priorité au calcul informatique, à l’industrie, au logement ou à un autre usage ? Comment les pouvoirs publics doivent-ils comparer les emplois, les recettes fiscales et les retombées économiques plus larges ?
Ces questions ne disparaissent pas parce que la source initiale d’électricité est renouvelable.
L’électricité bon marché a un coût d’opportunité. L’allouer à un projet peut signifier en repousser un autre, ou payer pour agrandir le système.
Le montant annoncé pour un projet d’investissement n’est donc que le point de départ de l’évaluation. La question la plus utile est celle de ce que le territoire reçoit en retour lorsqu’il engage son électricité, ses terrains et ses infrastructures.
L’électricité ne fera pas déménager toutes les entreprises. Les réseaux de fournisseurs, les compétences, l’accès au marché et la réglementation peuvent peser plus lourd qu’un contrat d’électricité moins cher. Une usine n’est pas une feuille de calcul à laquelle on aurait ajouté une prise.
Mais pour les activités très consommatrices d’électricité, les éléments disponibles conduisent à une définition plus exigeante de la compétitivité.
Le lieu attrayant n’est pas nécessairement celui qui dispose de la technologie de production la moins chère ou du plus grand projet énergétique annoncé. C’est celui qui peut réunir une facture maîtrisable, un approvisionnement fiable, un calendrier de raccordement crédible et des règles qui restent compréhensibles une fois la construction commencée.
Les contraintes environnementales ont elles aussi leur place dans ce calcul. Les besoins de refroidissement, la disponibilité locale de l’eau et les effets des nouvelles infrastructures sur les populations ne peuvent pas être traités comme des formalités administratives dont quelqu’un d’autre devrait se charger.
Pour les pouvoirs publics, cela fait de la planification du réseau électrique une composante de la politique industrielle. Pour les entreprises, cela fait du dialogue avec le fournisseur d’électricité une étape du choix de l’implantation, et non une dernière formalité administrative.
Et pour les territoires capables de tenir leurs engagements, l’électricité apporte quelque chose de plus durable qu’un slogan promotionnel : une raison pour que l’investissement reste.
Le prochain avantage industriel pourrait moins ressembler à un salaire bas qu’à un raccordement fiable.
Sources et crédits
- Agence internationale de l’énergie, avril 2026 — Questions clés sur l’énergie et l’IA : résumé. Le chiffre de 2030 est la projection centrale du rapport pour l’ensemble des centres de données.
- Agence internationale de l’énergie, février 2026 — Électricité 2026 : prix. Source utilisée pour les observations de marché de 2025, et non pour ses cotations de prix à terme du début de 2026.
- Conseil des affaires d’État de la République populaire de Chine / Xinhua, 18 février 2022 — La Chine approuve un mégaprojet pour accroître la puissance de calcul et préparer l’avenir numérique. Présentation officielle des objectifs du programme.
- Conseil des affaires d’État de la République populaire de Chine / Xinhua, 8 mai 2026 — La Chine veut renforcer les synergies entre l’IA et l’énergie. Annonce de politique publique, et non mesure de capacités déjà réalisées.
- Lawrence Berkeley National Laboratory et GridTracker, 2026 — Queued Up : caractéristiques des centrales électriques demandant un raccordement au réseau de transport. L’édition 2026 couvre les files d’attente jusqu’à la fin de 2025 ; les statistiques de délai de mise en service concernent les projets de production achevés dans les régions disposant de données.
- Wikimedia Commons — photographie de Baylands à Palo Alto, King of Hearts
- Eurostat, 8 mai 2026 — Prix de l’électricité pour les consommateurs non résidentiels au second semestre 2025 : −3,5 %. Valeurs du graphique, en euros pour 100 kWh : Irlande 25,52 ; Chypre 24,29 ; Allemagne 22,64 ; moyenne de l’UE 18,37 ; Suède 9,70 ; Finlande 7,48. Sélection de pays à prix élevés et faibles, et non ensemble des membres de l’UE.
- Eurostat, données extraites en avril 2026 — Statistiques sur les prix de l’électricité : consommateurs non résidentiels et méthodologie. Définitions de la tranche de consommation, du traitement fiscal et des frais de réseau.
- Eurostat — données du graphique des prix européens de l’électricité
- Hydro-Québec, 19 février 2026 — Nouveau tarif pour les centres de données et ajustement du tarif pour les chaînes de blocs afin de refléter la valeur de l’électricité renouvelable. Cette source est citée comme une proposition datée, et non comme la confirmation d’un tarif approuvé ultérieurement.
- Wikimedia Commons — photographie du barrage Daniel-Johnson, Calvin411
Recherches vérifiées le 26 septembre 2026. Les prévisions, les propositions et les calculs illustratifs sont signalés comme tels. Niveau de confiance : élevé pour les faits cités ; moyen pour l’analyse prospective de l’implantation industrielle.
